
Program Makan Bergizi Gratis (MBG) menjadi salah satu program prioritas pemerintah dengan anggaran besar dan perhatian publik yang luas. Tujuannya patut kita apresiasi, mulai dari memenuhi kebutuhan gizi anak sekolah, balita, ibu hamil, dan ibu menyusui hingga menggerakkan ekonomi masyarakat. Keterlibatan petani, nelayan, peternak, dan pelaku UMKM juga membuka peluang pemerataan manfaat ekonomi.
Namun, tujuan yang baik tidak serta-merta menjamin pelaksanaan yang baik. Pemerintah tetap harus membuktikan bahwa program ini berjalan efektif, transparan, dan pertanggungjawabannya jelas.
Besarnya Anggaran, Besarnya Tanggung Jawab
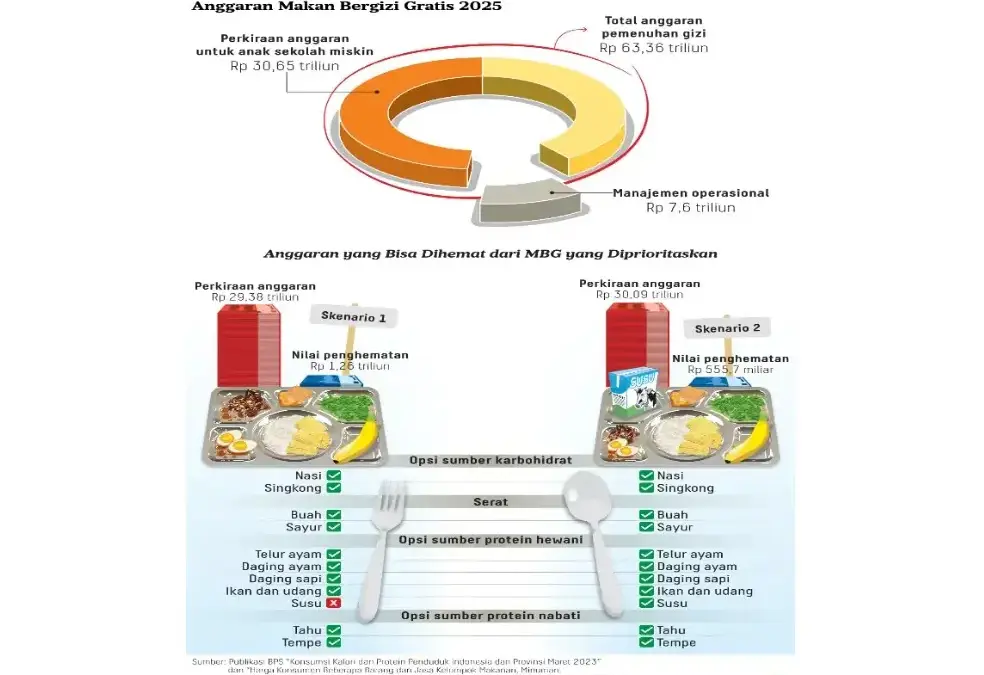
Besarnya anggaran MBG menunjukkan pentingnya persoalan tersebut. Dalam UU APBN 2026, alokasi program ini disebut mencapai Rp335 triliun. Angka itu terdiri atas Rp268 triliun untuk Badan Gizi Nasional (BGN) dan Rp67 triliun sebagai dana cadangan pada Bagian Anggaran Bendahara Umum Negara.
Dalam perkembangannya, pemerintah menyatakan pagu tersebut mengalami penghematan menjadi sekitar Rp268 triliun setelah evaluasi bersama BGN. Perubahan angka ini menunjukkan perlunya penjelasan yang terbuka dan konsisten mengenai perencanaan, perubahan alokasi, serta penggunaan anggaran kepada publik.
Persoalan anggaran MBG juga tidak bisa dilepaskan dari kondisi fiskal negara. APBN 2026 dirancang dengan defisit sekitar Rp689 triliun yang terutama ditutup melalui pembiayaan utang.
Outlook pemerintah bahkan memperkirakan defisit melebar menjadi sekitar Rp734 triliun. Tentu tidak tepat jika kita langsung menyimpulkan bahwa MBG menyebabkan peningkatan utang negara.
Pemerintah menggunakan pembiayaan APBN untuk memenuhi berbagai kebutuhan belanja, bukan hanya satu program. Meski demikian, besarnya anggaran MBG tetap perlu dinilai dalam konteks keterbatasan ruang fiskal.
Defisit APBN 2025 mencapai 2,81 persen terhadap produk domestik bruto (PDB), mendekati batas 3 persen sebagaimana diatur dalam kerangka hukum keuangan negara.
Dalam situasi tersebut, pertanyaan mendasar bukan sekadar apakah MBG layak dilanjutkan, melainkan bagaimana pemerintah mempertanggungjawabkan setiap rupiah yang digunakan.
Program yang menyasar jutaan penerima manfaat membutuhkan pengelolaan anggaran yang disiplin. Pemerintah tidak cukup hanya menunjukkan besarnya anggaran atau luasnya jangkauan penerima.
Pemerintah juga harus menjelaskan hasil yang dicapai, biaya yang dikeluarkan, serta manfaat yang benar-benar dirasakan masyarakat.
Dari perspektif hukum, prinsip akuntabilitas keuangan negara sebenarnya sudah memiliki landasan yang kuat. Undang-Undang Nomor 17 Tahun 2003 tentang
Keuangan Negara mengamanatkan pengelolaan keuangan negara secara tertib, taat peraturan perundang-undangan, efisien, ekonomis, efektif, transparan, dan bertanggung jawab.
Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara mengatur pelaksanaan pengelolaan keuangan tersebut. Sementara itu, Undang-Undang Nomor 15 Tahun 2004 mengatur pemeriksaan pengelolaan dan tanggung jawab keuangan negara.
Ketiga regulasi tersebut menegaskan bahwa besarnya anggaran harus sejalan dengan besarnya tanggung jawab. Semakin besar dana publik yang pemerintah kelola, semakin kuat pula kewajiban pemerintah untuk membuktikan ketepatan penggunaan dan manfaatnya.
Akuntabilitas bukan sekadar menyelesaikan laporan administrasi, melainkan memastikan bahwa belanja negara menghasilkan manfaat sesuai tujuan.
Pemerintah juga telah menetapkan Peraturan Presiden Nomor 115 Tahun 2025 tentang Tata Kelola Penyelenggaraan Program Makan Bergizi Gratis.
Regulasi ini mengatur penyelenggaraan program, pemantauan, pengawasan, pengendalian, evaluasi, pelaporan, pendanaan, serta pengadaan barang dan jasa.
Dengan demikian, tantangan utama bukan semata-mata menyediakan aturan, melainkan memastikan seluruh ketentuan tersebut berjalan konsisten di lapangan.
Akuntabilitas sebagai Kunci Keberlanjutan MBG
Ketika muncul kekurangan dalam pelaksanaan atau dugaan penyimpangan tata kelola, pemerintah perlu meresponsnya melalui pemeriksaan dan evaluasi yang transparan.
Kritik dari masyarakat maupun kalangan akademisi juga perlu menjadi masukan untuk memperbaiki pelaksanaan program.
Pemerintah harus membedakan dugaan penyimpangan dari pelanggaran yang telah terbukti. Namun, setiap persoalan yang teridentifikasi tetap memerlukan tindak lanjut yang jelas agar kepercayaan publik tidak terkikis.
Karena itu, keberhasilan MBG tidak cukup diukur dari jumlah porsi makanan yang dibagikan atau banyaknya penerima manfaat. Setidaknya, terdapat tiga aspek yang perlu mendapat perhatian.
Pertama, apakah makanan memenuhi standar gizi dan keamanan pangan. Kedua, apakah program menjangkau kelompok yang tepat dan memberikan manfaat sesuai kebutuhan. Ketiga, apakah biaya yang dikeluarkan sebanding dengan hasil yang dicapai.
Pemerintah perlu menerjemahkan ketiga aspek tersebut ke dalam indikator yang terukur. Perubahan status gizi, perkembangan prevalensi stunting, dan kehadiran siswa dapat menjadi bagian dari evaluasi sesuai sasaran dan jangka waktu program.
Pemerintah juga perlu mengukur kualitas makanan, ketepatan distribusi, serta efisiensi biaya. Dengan pendekatan ini, evaluasi tidak berhenti pada penyerapan anggaran, tetapi menilai dampak nyata bagi masyarakat.
Ada beberapa langkah yang dapat memperkuat akuntabilitas MBG. Pertama, pemerintah perlu memublikasikan realisasi anggaran secara berkala melalui informasi yang mudah diakses dan dipahami masyarakat.
Kedua, hasil pemeriksaan serta evaluasi program perlu disampaikan secara terbuka sesuai ketentuan yang berlaku.
Ketiga, pemerintah harus menggunakan indikator berbasis hasil untuk mengukur keberhasilan program.
Keempat, pemerintah perlu menyediakan mekanisme pengaduan publik yang mudah digunakan, transparan, dan memiliki tindak lanjut yang jelas.
Kehati-hatian fiskal bukan berarti menolak program sosial yang bermanfaat. Sebaliknya, kehati-hatian merupakan cara memastikan bahwa setiap kebijakan benar-benar menjawab kebutuhan masyarakat tanpa mengabaikan keberlanjutan keuangan negara.
Pemerintah perlu menjaga keseimbangan antara ambisi memperluas manfaat program dan tanggung jawab mengelola sumber daya publik secara bijaksana.
Pada akhirnya, MBG bukan sekadar persoalan makan gratis, melainkan juga ujian bagi tata kelola keuangan negara. Keberhasilan program ini tidak ditentukan oleh besarnya anggaran atau luasnya distribusi semata.
Keberhasilan harus terlihat dari manfaat yang terukur, pengelolaan yang transparan, dan pertanggungjawaban yang dapat diuji publik. Uang negara berasal dari masyarakat dan harus kembali kepada masyarakat dalam bentuk manfaat nyata.
Karena itu, ambisi memperbaiki gizi bangsa harus berjalan beriringan dengan akuntabilitas dan kehati-hatian fiskal.***

0 Tanggapan
Empty Comments