
Penguatan ekonomi syariah tidak cukup hanya melalui pemahaman teori dan literasi keuangan. Masyarakat, khususnya umat Islam, perlu memahami sekaligus mengimplementasikan berbagai jenis akad syariah dalam aktivitas ekonomi sehari-hari.
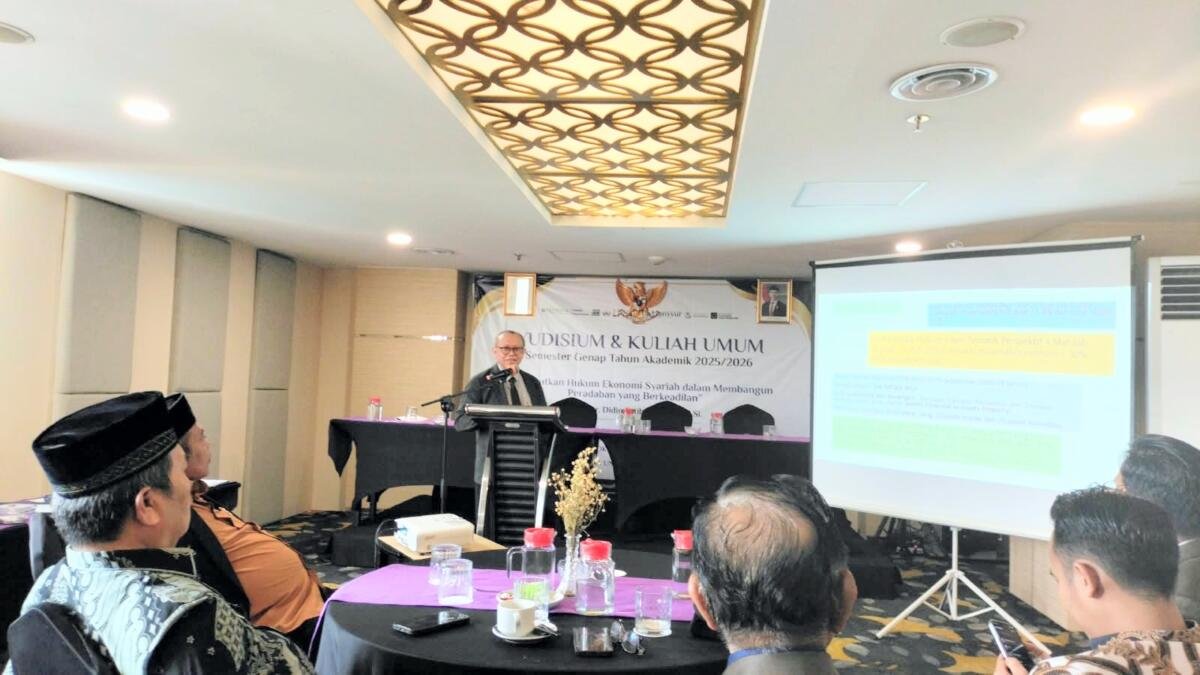
Hal tersebut disampaikan Guru Besar Tetap Ekonomi-Keuangan Fakultas Ekonomi dan Bisnis (FEB) Universitas Muhammadiyah Surabaya (Umsura), Prof. Dr. Didin Fatihudin, SE., M.Si., CIRR, dalam orasi ilmiah pada kegiatan Yudisium dan Kuliah Umum Sekolah Pascasarjana Umsura, Jumat (30/10/2026) pagi
Kegiatan yang berlangsung di Quest Hotel Darmo Surabaya tersebut mengangkat tema “Menguatkan Hukum Ekonomi Syariah dalam Membangun Peradaban yang Berkeadilan”.
Dalam orasinya, Prof. Didin menjelaskan bahwa salah satu hal mendasar yang membedakan transaksi ekonomi konvensional dan ekonomi syariah terletak pada akad yang digunakan. Secara praktik, transaksi jual beli maupun penyerahan barang dan jasa dapat terlihat serupa. Namun, prinsip, kesepakatan, dan ketentuan yang mendasarinya harus sesuai dengan syariat Islam.
Menurutnya, ekonomi syariah bukan sekadar identitas atau label dalam aktivitas bisnis. Lebih dari itu, ekonomi syariah harus diwujudkan melalui transaksi yang adil, transparan, saling merelakan, serta terbebas dari unsur yang dilarang agama.
“Tidak cukup memahami literasi keuangan syariah, tetapi jauh lebih penting adalah inklusi keuangan syariah dengan memiliki rekening di berbagai lembaga keuangan syariah,” menjadi salah satu penekanan dalam materi orasi tersebut.
Memahami Beragam Jenis Akad Syariah
Prof. Didin memaparkan bahwa secara umum akad dalam ekonomi syariah terbagi menjadi enam kelompok utama, yakni akad jual beli, kerja sama dan investasi, sewa-menyewa, titipan dan pinjaman, perwakilan dan penjaminan, serta akad sosial dan kebajikan.
Pada kelompok jual beli terdapat akad murabahah, salam, istishna’, dan musawamah. Murabahah merupakan transaksi jual beli dengan menyebutkan harga pokok dan keuntungan yang disepakati. Misalnya, lembaga keuangan syariah membeli mesin produksi seharga Rp100 juta, kemudian menjualnya kepada nasabah dengan harga Rp120 juta yang dibayar secara angsuran.
Dalam transaksi tersebut, keuntungan Rp20 juta merupakan margin jual beli, bukan bunga pinjaman. Namun, pelaksanaannya harus memenuhi ketentuan murabahah, termasuk kepemilikan atau penguasaan barang oleh penjual sebelum dijual kepada pembeli.
Sementara itu, dalam akad kerja sama dan investasi terdapat mudharabah dan musyarakah. Mudharabah merupakan kerja sama antara pemilik modal dan pengelola usaha, sedangkan musyarakah merupakan kerja sama dengan kontribusi modal dari dua pihak atau lebih.
Didin memberikan ilustrasi seorang investor yang memberikan modal Rp100 juta kepada pengusaha untuk menjalankan bisnis kuliner. Apabila keuntungan bersih yang dibagikan mencapai Rp30 juta dengan nisbah 60 persen untuk investor dan 40 persen untuk pengelola, investor memperoleh Rp18 juta dan pengelola mendapatkan Rp12 juta.
Pembagian keuntungan tersebut didasarkan pada persentase yang telah disepakati, bukan nominal keuntungan tetap yang dijamin kepada investor.
Selain itu, terdapat akad ijarah atau sewa-menyewa, wadiah atau penitipan, qardh atau pinjaman kebajikan, wakalah atau pemberian kuasa, kafalah atau penjaminan, hawalah atau pengalihan utang, serta rahn atau gadai.
Adapun akad sosial dan kebajikan mencakup tabarru’, hibah, wakaf, dan zakat. Instrumen tersebut memiliki peran penting dalam membangun solidaritas sosial dan meningkatkan kesejahteraan masyarakat.
Waspadai Transaksi yang Dilarang Syariah
Selain menjelaskan akad yang diperbolehkan, Didin juga mengingatkan pentingnya memahami berbagai bentuk transaksi yang dilarang dalam ekonomi Islam.
Beberapa di antaranya adalah riba, gharar, maysir, risywah, tadlis, ikhtikar, perdagangan barang atau jasa yang haram, serta transaksi yang mengandung kezaliman dan ketidakadilan.
Riba, misalnya, terjadi ketika seseorang meminjam uang Rp10 juta dengan persyaratan harus mengembalikan Rp12 juta. Tambahan Rp2 juta yang disyaratkan sebagai imbalan atas pinjaman tersebut termasuk riba.
Berbeda dengan transaksi murabahah, harga jual yang lebih tinggi dibandingkan harga tunai tidak otomatis termasuk riba selama memenuhi ketentuan jual beli syariah.
Gharar berkaitan dengan ketidakjelasan yang berlebihan dalam transaksi, seperti menjual barang tanpa menjelaskan spesifikasi dan kondisi yang menjadi objek kesepakatan.
Sementara itu, maysir merupakan aktivitas perjudian atau pertaruhan yang menyebabkan keuntungan satu pihak berkaitan dengan kerugian pihak lain melalui mekanisme taruhan.
Prof. Didin juga menyoroti praktik penipuan atau tadlis, suap atau risywah, serta ikhtikar, yakni penimbunan barang untuk menciptakan kelangkaan dan memperoleh keuntungan secara tidak adil.
Menurutnya, suatu transaksi tidak cukup dinilai dari nama atau label akad yang digunakan. Substansi, objek, proses pelaksanaan, pembagian risiko, dan tujuan transaksi juga harus diperiksa agar benar-benar sesuai dengan prinsip syariah.
Mengintegrasikan Ilmu Ekonomi dan Syariah
Lebih lanjut, Didin menilai tantangan pengembangan ekonomi syariah di Indonesia adalah mengintegrasikan pemahaman fikih dengan praktik transaksi ekonomi.
Ia menyoroti bahwa sebagian sarjana Muslim memiliki pemahaman fikih syariah yang baik, tetapi belum tentu memahami praktik transaksi ekonomi. Sebaliknya, sarjana ekonomi terkadang menguasai model transaksi bisnis, tetapi kurang memahami ketentuan fikih syariah.
Karena itu, integrasi kedua bidang keilmuan tersebut menjadi kebutuhan penting agar prinsip ekonomi syariah dapat diterapkan secara tepat, baik dalam transaksi manual, giral, maupun digital.
Ia juga mengajak umat Islam untuk terus melakukan ijtihad dan tajdid dengan memanfaatkan perkembangan ilmu pengetahuan dan teknologi demi kemaslahatan umat dan bangsa.
Dalam materi orasinya, Didin turut mengingatkan sejumlah landasan Al-Qur’an yang menjadi dasar pelaksanaan ekonomi syariah. Di antaranya QS al-Baqarah ayat 275 tentang kehalalan jual beli dan larangan riba, QS an-Nisa ayat 29 tentang larangan memakan harta sesama secara batil, QS al-Maidah ayat 90 tentang larangan perjudian, serta QS al-Maidah ayat 1 tentang perintah memenuhi akad.
Ia menegaskan bahwa ekonomi syariah harus mampu membuktikan kontribusinya dalam menciptakan sistem ekonomi yang lebih baik, berkeadilan, dan membawa kesejahteraan.
Penguatan ekonomi syariah, lanjutnya, membutuhkan dukungan kebijakan, regulasi, lembaga keuangan, serta partisipasi aktif masyarakat dalam menggunakan instrumen keuangan syariah.
“Selamat berjuang dan berijtihad dalam ekonomi untuk pertumbuhan ekonomi Indonesia melalui literasi keuangan dan inklusi keuangan demi kesejahteraan umat dan bangsa Indonesia,” demikian pesan penutup Didin dalam materi orasi ilmiahnya.
Melalui pemahaman akad dan penerapan prinsip-prinsip syariah secara konsisten, ekonomi Islam diharapkan tidak hanya berkembang sebagai sistem transaksi keuangan, tetapi juga menjadi fondasi dalam membangun peradaban yang berkeadilan dan berkeadaban. (*)

0 Tanggapan
Empty Comments