
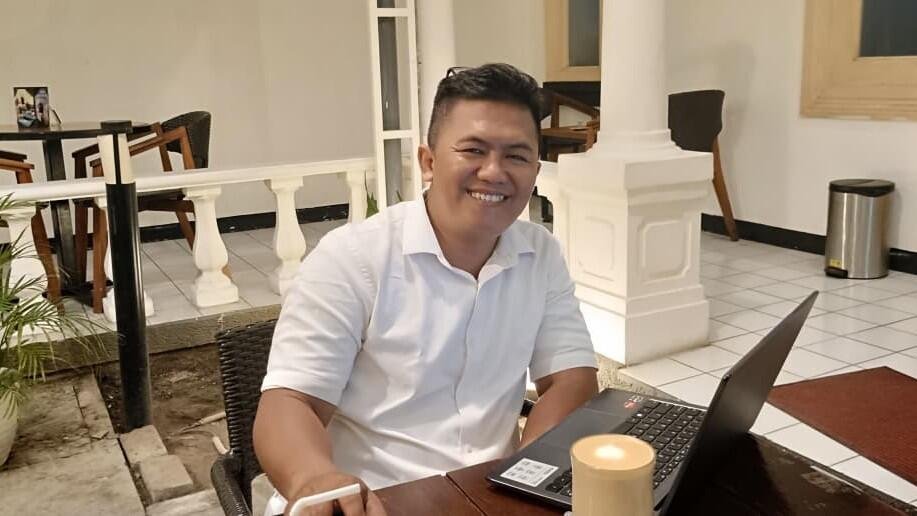
Dosen Ekonomi Akuntansi Universitas Muhammadiyah Surabaya (Umsura), Dr. Dedy Surahman, S.E., M.M., menyoroti risiko pengelolaan keuangan sekolah akibat tidak terintegrasinya Rencana Anggaran Pendapatan dan Belanja Sekolah (RAPBS) dengan sistem pencatatan akuntansi.
Hal tersebut disampaikan Dedy dalam diskusi bersama rekan media di Surabaya, Sabtu (7/11/2026). Menurutnya, ketidakselarasan antara perencanaan anggaran dan pencatatan keuangan dapat menambah beban administrasi bendahara sekolah serta menyulitkan proses pelaporan keuangan.
RAPBS digunakan untuk merencanakan program dan alokasi anggaran sekolah. Sementara itu, Chart of Accounts (COA) atau daftar akun menjadi acuan untuk mengklasifikasikan transaksi keuangan.
Persoalan muncul ketika kedua instrumen tersebut menggunakan kode anggaran yang berbeda tanpa pemetaan yang jelas. Akibatnya, bendahara harus menyesuaikan kembali data transaksi secara manual saat menyusun laporan realisasi anggaran maupun laporan keuangan akhir periode.
“Bendahara sekolah kerap menghabiskan energi hanya untuk mencocokkan angka, padahal porsi waktu mereka mestinya dialokasikan untuk menganalisis tingkat kesehatan finansial lembaga,” tutur Dedy.
Wakil Sekretaris Lembaga Pengawasan Pembinaan Keuangan (LPPK) Muhammadiyah Kota Surabaya itu menilai fungsi bendahara sekolah perlu berkembang. Bendahara tidak cukup hanya mencatat transaksi, menerima uang, dan menyimpan bukti pembayaran. Mereka juga perlu mampu menyajikan informasi dan analisis keuangan selama satu periode akuntansi atau satu tahun ajaran.
Integrasi RAPBS dan COA
Sebagai solusi, Dedy mendorong sekolah membangun sistem pengelolaan keuangan yang terintegrasi. Menurutnya, integrasi tidak berarti RAPBS dan COA harus dilebur menjadi satu sistem, tetapi perlu didukung pemetaan kode anggaran yang konsisten.
Setiap program dan alokasi dalam RAPBS perlu dihubungkan dengan akun akuntansi yang sesuai. Dengan pemetaan tersebut, satu transaksi dapat digunakan untuk memenuhi kebutuhan pelaporan anggaran dan laporan keuangan tanpa harus melalui proses pencatatan ulang.
Integrasi ini dinilai dapat membantu bendahara mengurangi pekerjaan administratif berulang, sekaligus meningkatkan efisiensi dan ketepatan pelaporan keuangan sekolah.
Dedy juga menekankan pentingnya kemampuan kepala sekolah membaca dan menganalisis laporan keuangan. Menurutnya, laporan keuangan tidak seharusnya hanya diperlakukan sebagai dokumen administratif untuk memenuhi kebutuhan persyarikatan, LPPK, atau auditor eksternal.
Laporan keuangan perlu dimanfaatkan sebagai dasar pengambilan keputusan. Kepala sekolah, misalnya, dapat menggunakannya untuk mengevaluasi proporsi biaya pegawai, memantau tren piutang siswa, serta memperkirakan kecukupan kas untuk operasional sekolah.
“Kepala sekolah harus berhenti menyerahkan seluruh urusan keuangan kepada bendahara tanpa memahami substansi informasi yang dihasilkan,” tegas Dedy, yang juga menjabat Wakil Ketua Pimpinan Daerah Pemuda Muhammadiyah (PDPM) Kota Surabaya Bidang Ekonomi dan UMKM.
Digitalisasi Perlu Diikuti Pembenahan Sistem
Dedy mengingatkan bahwa penggunaan teknologi digital dan otomasi akuntansi tidak otomatis memperbaiki tata kelola keuangan sekolah. Digitalisasi perlu didukung fondasi administrasi dan sistem pencatatan yang tertib.
Tanpa struktur akun yang baku, kode anggaran yang konsisten, bukti transaksi yang tertata, serta pembagian wewenang yang jelas, teknologi justru dapat mempercepat penyebaran kesalahan dalam pencatatan.
Karena itu, peningkatan literasi keuangan perlu dilakukan secara menyeluruh. Bendahara sekolah perlu memperkuat kompetensi teknis, sedangkan kepala sekolah harus meningkatkan kemampuan membaca dan menggunakan laporan keuangan sebagai dasar pengambilan keputusan.
Integrasi RAPBS dan COA serta penguatan kompetensi pengelola keuangan diharapkan dapat membantu sekolah membangun tata kelola yang lebih efektif, transparan, dan mendukung keberlanjutan lembaga pendidikan. (*)

0 Tanggapan
Empty Comments